
Au-Delà du Taux : Le KUR BRI, Catalyseur de Succès pour Votre PME
Découvrez comment le KUR BRI propulse les PME : un guide stratégique pour transformer votre entreprise et maximiser votre croissance. Taux bas, succès garanti.
Le KUR BRI : Un Levier Incontournable pour l'Entrepreneuriat
Dans le paysage dynamique de l'entrepreneuriat indonésien, le Kredit Usaha Rakyat (KUR) de la se dresse comme une véritable opportunité. Bien plus qu'un simple prêt, il s'agit d'un mécanisme de financement stratégique conçu pour propulser les petites et moyennes entreprises (PME), souvent celles qui, malgré leur potentiel et leur productivité, peinent à accéder aux crédits bancaires traditionnels faute de garanties suffisantes ou adéquates. La BRI, en tant que leader du secteur des PME en Indonésie, s'est vu confier une allocation substantielle pour le KUR, témoignant de son rôle central dans ce programme gouvernemental subventionné. Avec un taux d'intérêt remarquablement bas de 6% par an, le KUR BRI vise non seulement à élargir l'accès au financement pour les entreprises productives, mais aussi à renforcer leur compétitivité, à stimuler la croissance économique et à créer des emplois. C'est un engagement profond envers l'écosystème entrepreneurial, transformant des idées prometteuses en réalités florissantes. Pour des millions de PME, le KUR BRI est le coup de pouce nécessaire pour franchir un nouveau cap.
Décrypter les Offres : Micro ou Kecil, Quel KUR pour Votre Ambition ?
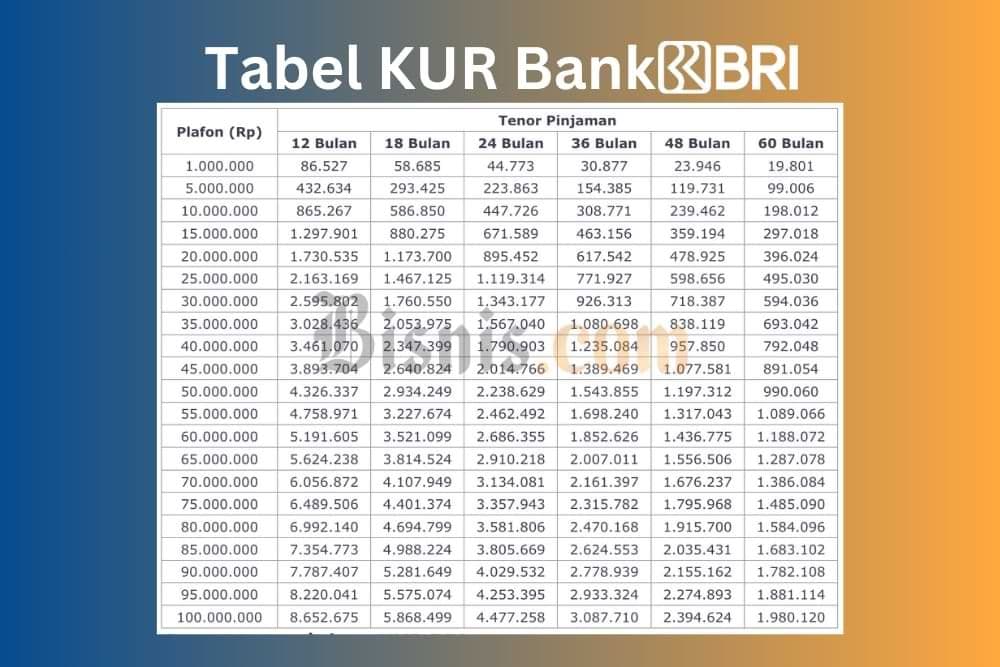
Comprendre les nuances entre les différentes offres du KUR BRI est essentiel pour aligner le financement avec la taille et l'ambition de votre entreprise. La BRI propose principalement deux catégories : le KUR Mikro et le KUR Kecil. Le KUR Mikro s'adresse aux très petites entreprises, offrant des prêts allant jusqu'à 50 millions de roupies. Il est idéal pour le fonds de roulement avec un remboursement maximal de trois ans, ou pour l'investissement sur cinq ans. L'un de ses atouts majeurs est l'absence de frais d'administration ou de commission, et il ne requiert pas de garanties supplémentaires, ce qui le rend accessible aux entrepreneurs « non bancables ». En revanche, le KUR Kecil cible les PME ayant des besoins de financement plus importants, avec des montants allant de 50 millions à 500 millions de roupies. Les durées de prêt sont légèrement différentes pour le fonds de roulement (quatre ans) et l'investissement (cinq ans), et des garanties peuvent être exigées, selon les règlements de la banque. Dans les deux cas, le taux d'intérêt subventionné reste à 6% effectif par an. Choisir entre Mikro et Kecil dépendra donc de l'envergure de votre projet et de votre capacité d'emprunt, mais l'objectif reste le même : soutenir des entreprises productives et viables.
Simplifier Votre Demande : Guide Pratique en Ligne et en Agence
L'accès au financement KUR BRI est conçu pour être aussi fluide que possible, offrant aux entrepreneurs la flexibilité de postuler en ligne ou en agence. Pour une demande numérique, le processus est intuitif : rendez-vous sur kur.bri.co.id, connectez-vous ou créez un compte, puis suivez les étapes pour remplir vos informations personnelles et professionnelles, télécharger les documents requis (comme votre KTP, carte familiale et permis d'entreprise), et simuler vos échéances avant de soumettre. Cette méthode est particulièrement pratique pour ceux qui préfèrent gérer leurs démarches à distance. Si vous optez pour une approche plus traditionnelle, une visite à l'agence BRI la plus proche est tout aussi efficace. Munissez-vous de tous vos documents préparés, prenez un numéro et expliquez votre besoin au service clientèle. Les agents vous guideront à travers chaque étape. Une fois votre demande soumise, qu'elle soit en ligne ou en personne, la BRI effectuera une vérification, souvent complétée par une visite sur site pour évaluer votre activité. Vous pourrez ensuite suivre le statut de votre demande en ligne, assurant une transparence bienvenue tout au long du processus.
Préparer Son Dossier : Clés d'une Approbation Réussie
L'approbation d'un prêt KUR BRI ne se limite pas à la simple soumission de documents ; elle repose sur la démonstration de la viabilité et du potentiel de votre entreprise. Au-delà des pièces administratives essentielles comme votre carte d'identité (KTP), votre carte familiale (KK) et votre permis d'entreprise (IUMK ou équivalent), c'est la solidité de votre activité qui fera la différence. La BRI recherche des entreprises « productives et viables », ce qui implique d'avoir une activité opérationnelle depuis au moins six mois et de ne pas être déjà endetté auprès d'autres banques pour des crédits non-consomptifs. Assurez-vous que vos registres financiers, même informels, témoignent d'une gestion saine et d'une capacité de remboursement. Lors de l'évaluation, les agents de la BRI examineront la nature de votre activité, sa pérennité et son potentiel de croissance. Mettre en avant un plan clair pour l'utilisation des fonds – que ce soit pour le fonds de roulement ou l'investissement – renforce votre crédibilité. Une présentation soignée et honnête de votre situation est la clé pour transformer votre demande en une approbation concrète, ouvrant la voie à de nouvelles opportunités pour votre PME.
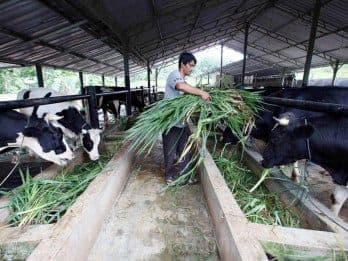
Transformer le Financement en Croissance : Stratégies Post-Prêt
Obtenir le financement KUR BRI n'est que la première étape ; la véritable transformation réside dans la manière dont ces fonds sont utilisés pour catalyser une croissance durable. L'objectif ultime du KUR est de stimuler la compétitivité des PME, de favoriser l'expansion économique et de créer de l'emploi. Pour y parvenir, il est crucial d'adopter une stratégie post-prêt réfléchie. Si le prêt est destiné au fonds de roulement, optimisez-le pour gérer les stocks, améliorer les flux de trésorerie et saisir les opportunités de marché. S'il s'agit d'un investissement, assurez-vous qu'il finance des actifs ou des projets qui augmenteront concrètement votre capacité de production ou votre efficacité. Une gestion financière rigoureuse est impérative : suivez vos dépenses, surveillez vos revenus et assurez-vous de respecter scrupuleusement vos échéances de remboursement. Ne voyez pas ce prêt comme une simple bouée de sauvetage, mais comme un tremplin. L'allocation majoritaire du KUR BRI au secteur de la production (environ 63%) souligne l'importance d'investir dans des activités qui génèrent de la valeur ajoutée. En utilisant judicieusement ce capital, votre PME peut non seulement prospérer mais aussi devenir un acteur clé du développement économique local, concrétisant ainsi la vision stratégique derrière le KUR.
Related Articles
IBK: Propulseur des PME Coréennes sur la Scène du Commerce Mondial
IBK: Propulseur des PME Coréennes sur la Scène du Commerce Mondial
Indonésie : Le Rebond Inattendu de 5,12% - Analyse d'une Croissance à Double Tranchant
Indonésie : Le Rebond Inattendu de 5,12% - Analyse d'une Croissance à Double Tranchant
PM Kisan : L'Indispensable Soutien à l'Ère du Numérique – Enjeux et Opportunités pour les Agriculteurs Indiens
PM Kisan : L'Indispensable Soutien à l'Ère du Numérique – Enjeux et Opportunités pour les Agriculteurs Indiens
PM Kisan : Un Pilier de Résilience pour l'Agriculture Indienne